Ключевые итоги
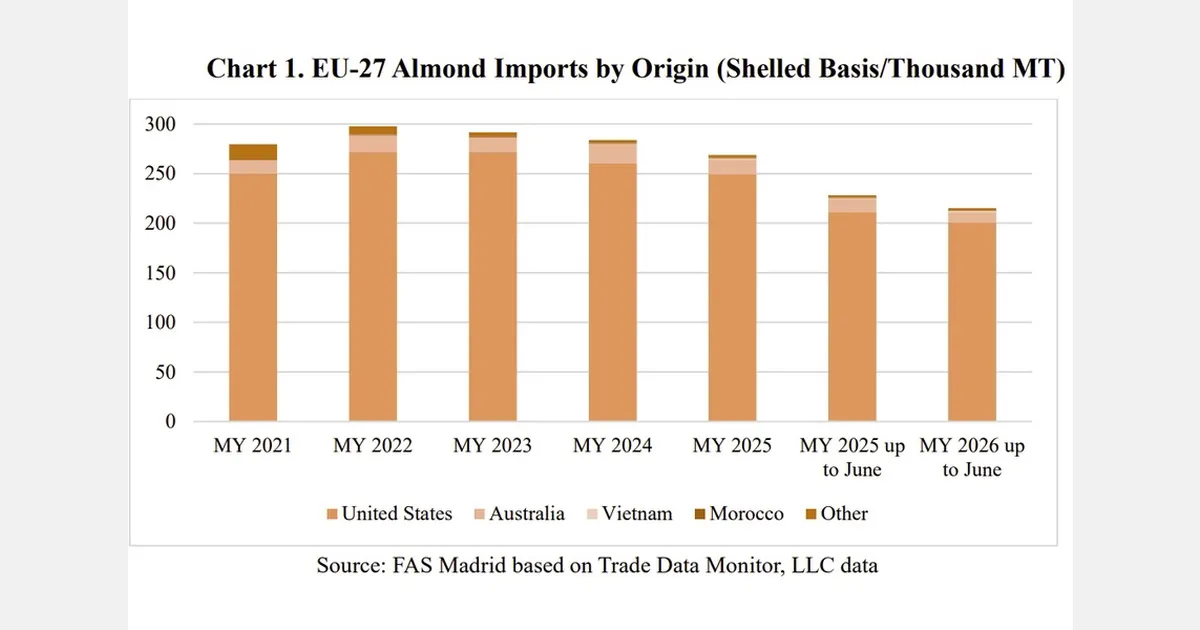
ЕС остаётся зависим от импорта орехов: суммарное потребление и промышленное использование превышают собственное производство. В 2025 году импорт орехов странами ЕС‑27 составил примерно $9,7 млрд, при этом крупнейшим поставщиком выступили США — около $3,7 млрд (примерно 38% от общего объёма).
По видам орехов
Главные позиции по объёмам поставок в 2025 году: Миндаль — примерно $1,6 млрд. Калифорния продолжает доминировать; прогноз производства миндаля в ЕС на 2026/27 МГ — около 208 050 тонн, что не покрывает растущий спрос. Фисташки — около $1 млрд. Значительный рост импорта из США наблюдался после введения нулевой пошлины с 1 июля 2026 года (мера действует до конца 2029 года), что усилило конкурентное давление на других поставщиков. Фисташки востребованы и как снек, и как ингредиент пищевой промышленности. Грецкие орехи — около $552 млн. Турция укрепляет свои экспортные позиции, при этом внутренняя переработка и экспортные обязательства иногда превышают внутреннее производство. Кешью — рост поставок со стороны Вьетнама; также увеличивается присутствие Чили по миндалю и некоторым сортам грецких орехов.
Ключевые поставщики и логистика
Помимо США, важные экспортеры для ЕС — Турция, Вьетнам и Чили. Для европейских импортеров решающими факторами являются качество, стабильность объёма поставок и логистическая надёжность. Ослабление тарифов на отдельные категории (пример — нулевая пошлина на фисташки из США) меняет конкурентный ландшафт и может уменьшать маржи у других поставщиков.
Что это значит для производителей и экспортеров РФ и стран СНГ
Ситуация на рынке ЕС открывает практические возможности для бизнеса в России и странах СНГ, но требует целенаправленных инвестиций и соблюдения стандартов: Возможности для экспорта. Растущий спрос ЕС на орехи создаёт нишу для увеличения поставок грецких орехов, а также для ряда декоративных и товарных орехов из южных регионов России, Грузии, Азербайджана, Узбекистана и Туркменистана. Ниша для миндаля и фисташек. Климатические зоны в южных регионах РФ, в Центральной Азии и Закавказье дают потенциал для расширения посадок. Для выхода на европейский рынок потребуются инвестиции в закладку садов, системы орошения и долгосрочная программа по фитосанитарии. Переработка и добавленная стоимость. Европейские покупатели ценят очищенные ядра, дроблёные ингредиенты и готовые снеки. Инвестиции в очистку, сортировку, контроль качества и фасовку значительно повышают конкурентоспособность продукции при экспорте. Сертификация и соответствие стандартам. Наличие признанных стандартов (IFS, BRC, HACCP), системы прослеживаемости и контроль уровня остатков пестицидов (MRL) — ключ к доступу на премиальные сегменты рынка ЕС. Логистика и сроки поставки. Для длительных контрактов важны надёжные логистические коридоры, устойчивые сроки доставки и минимизация повреждений при хранении и транспортировке. Для орехов критичны правильная сушка, влажность и упаковка.
Прогноз и рекомендации
В среднесрочной перспективе зависимость ЕС от импорта орехов сохранится: площади ореховых насаждений в Европе растут медленно, а спрос на «здоровые снеки» продолжает увеличиваться. Рекомендации для производителей и экспортеров РФ/СНГ: Оценить целевые ниши. Грецкие орехи и кешью (через импорт сырья и переработку) могут быть быстрым входом на рынок; миндаль и фисташки потребуют долгосрочных инвестиций в плантации. Инвестировать в постуборочную обработку. Сушки, сортировка, линия очистки ядер и упаковочные мощности повышают цену на экспортируемую продукцию. Сосредоточиться на сертификациях и фитосанитарии. Получение IFS/BRC/HACCP, соблюдение MRL и электронная прослеживаемость откроют доступ к крупным европейским закупщикам и ритейлу. Диверсифицировать рынки и логистику. Помимо ЕС стоит активно работать с Ближним Востоком, Азией и прямыми контрактами на переработку у европейских производителей. Следить за тарифами и торговыми мерами. Политика в отношении тарифов (как пример — нулевая ставка на фисташки из США) может влиять на цены и конкурентоспособность; гибкое ценообразование и сокращение издержек станут преимуществом. В целом дефицит предложения в ЕС — сигнал для производителей и инвесторов из России и СНГ: при грамотном подходе к качеству, сертификации и логистике возможен рост экспортных поставок и захват доли растущего европейского спроса на орехи и продукты с добавленной стоимостью.